
bet买球网地址小微交游占比着落所致-买球的app排行榜前十名推荐 十大正规买球的app排行榜
太平洋证券股份有限公司夏芈卬,王子钦近期对拉卡拉(300773)进行斟酌并发布了斟酌施展《拉卡拉2025年中报点评:业务结构捏续优化,跨境与SaaS构筑新动能》,赐与拉卡拉增捏评级。
拉卡拉
事件:拉卡拉发布2025年半年度施展。施展期内,公司杀青交易收入26.5亿元,同比-11.1%;杀青归母净利润2.3亿元,同比-45.3%。
支付交游金额下滑,业务结构优化。2025年上半年,公司数字支付业务收入23.6亿元,收入占比近90%,是公司收入的主要起原。支付总交游金额1.96万亿元,同比-9.2%,其中银行卡交游1.30万亿元,同比-12.2%,扫码交游0.66万亿元,同比-2.6%,主要系公司主动转机业务结构,小微交游占比着落所致。尽管总量松开,但业务结构优化后果显耀。公司主动毁掉低毛利小微商户、聚焦中大型客户以进步毛利,在支付限制的空洞收益才气龙头地位隆重。中大型客户新增数目900家,占比提至60%。此外,跨境支付交游金额371亿元,同比+73.5%,外卡受理活跃用户同比+72%,外卡交游金额同比+210%,
科技作事业务转型捏续鼓励,SaaS业务安妥发展。2025H1科技业务收入1.4亿元,同比-17.5%,主要受公司主动松开供应链金融业务所致。SaaS业务进展亮眼,截止2025H1,SaaS居品已作事超10万家用户,优质客户数目大幅增长;投资的天财商龙2025H1杀青收入1.8亿元,6月驱动纳入归并报表导致SaaS业务报表端孝顺不足,瞻望下半年将为公司科技业务带来较着增量收入。公司在AI时候作事方面得回显耀后果,注册用户数目近800万,月活用户150万,AI智能体欺诈于商户作事方面,运营服从和用户体验得到进步。
投资提出:公司第三方支付龙头地位隆重,积极鼓励“支付+SaaS”策略转型,并同步加快AI与业务交融,看好跨境业务与SaaS开启新增长弧线。瞻望2025-2027年公司交易收入为54.61、55.28、56.14亿元,归母净利润为4.22、4.41、4.98亿元,摊薄EPS为0.54、0.56、0.63元,对应10月14日收盘价的PE估值为45.55、43.59、38.54倍。保管“增捏”评级。
风险提醒:行业竞争加重、地缘政事风险、SaaS业务扩充不足预期
最新盈利预测明细如下:
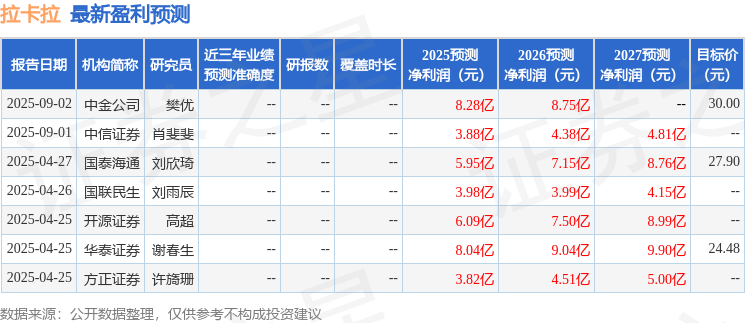
该股最近90天内共有3家机构给出评级bet买球网地址,买入评级1家,增捏评级1家,中性评级1家;已往90天内机构主义均价为29.45。
